英国では男女間の年金格差が少しずつ縮まっているそうです。
年金運用会社スコティッシュ・ウィドウズの「2026年版 女性と退職に関する報告書」によると、予測される老後の年間収入の中央値は、女性が14,500ポンド、男性が18,300ポンド。その差は3,800ポンドとなり、2025年の6,000ポンド、2023年の7,000ポンドから大きく縮小しました。
一見、かなり明るいニュースです。でも数値を見たときに「少な!」と思いました。夫婦なら何とかなりそうですが、単身だと心もとないですね。この金額には公的年金も含まれています。
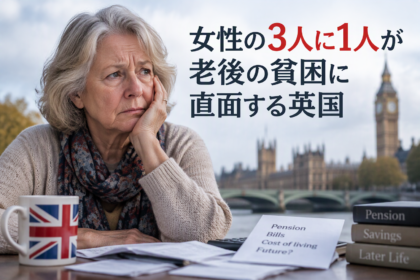
別の数字を見ると印象が変わります。女性の33%、つまり約3人に1人が老後の貧困に陥るリスクを抱えており、「ゆとりある老後」を送れると予測される女性はわずか27%。さらに、確定拠出型年金の積立額では、男女の間に依然として95,000ポンドもの差があるそうです。
なぜ、これほどの差が残るのでしょうか。
報告書が注目しているのが「無償のケア」です。子育てだけでなく、高齢の親や家族の介護を女性が引き受けることで、勤務時間を減らしたり、一時的に仕事を辞めたりするケースは珍しくありません。
問題なのは、その影響が現在の収入だけにとどまらないことです。
勤務時間が短くなれば、給与に連動する職場年金への拠出も減ります。昇進や昇給の機会を逃せば、その後の年金積立にも長期間影響します。仕事を離れれば、さらに大きな空白ができます。
更年期や離婚も無関係ではありません。特に離婚時には、自宅や預金については話し合っても、夫婦それぞれの年金資産が十分に考慮されないケースがあるそうです。
興味深いのは、こうした格差が必ずしも「女性がお金や年金に関心を持っていないから」生まれるわけではないということです。
むしろ、介護、育児、仕事、離婚といった人生の選択が、その都度少しずつ将来の年金額に影響し、それが20年、30年後に大きな差となって現れる。その構造自体が見えにくいことが問題なのだと思います。
英国には、介護などで働けない期間にも公的年金の受給資格を守るNational Insurance creditsという仕組みがあります。でも報告書によれば、日常的に成人を介護する女性でこの制度を知っている人は39%、実際に申請・受給したことがある人はわずか11%でした。
男女の年金格差が縮小していることは、もちろん朗報です。
でも、本当に重要なのは「平均的な男女差が何ポンド縮まったか」だけではありません。
働き方を変えるとき、介護を始めるとき、離婚するとき。人生の節目で「これは自分の10年後、20年後の年金にどう影響するのだろう」と一度立ち止まって考えること。
老後の男女格差をさらに縮めるためには、制度の改善と同時に、そんな小さな確認をもっと当たり前にしていく必要があるのかもしれません。